こんにちは、あらおです。
2026年下半期。世界的な長期金利高騰が市場を揺るがし続ける昨今の情勢。
もちろん暴落なんていつ来るか誰も予測できませんが、意識はせざるを得ない空気が高まってきてますね。
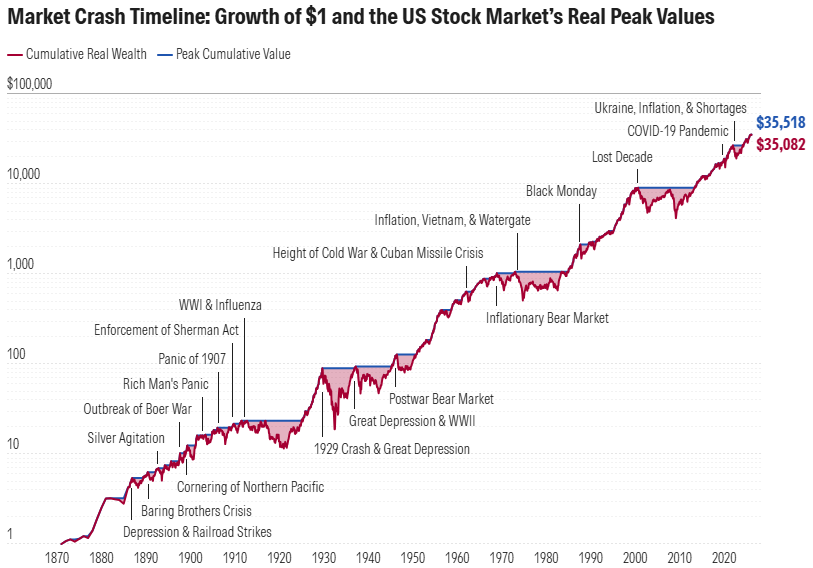
思えばリーマンショック以降、短期間の暴落・調整は何度か挟むものの、回復まで数年かかるタイプの暴落はありませんでした。
私も投資人生において、リーマンショックは未経験です。
経験が無いがゆえに、私も含め多くの投資家に、「暴落なんて所詮数ヵ月耐えれば大丈夫」という無意識の楽観論が広がってはいないでしょうか。
長期金利高騰で前提条件が書き換わる中、もはや「いざという時の金融緩和」も期待しにくい環境が整いつつあるようにも感じます。
では、次に暴落が来たらどのような株価の推移となるのか?
その未来を完璧に予測することができませんが、過去の歴史から学ぶことはできます。
というわけで今回は、過去の暴落を4パターンに分類し、特徴をまとめます。
①資産バブル崩壊型
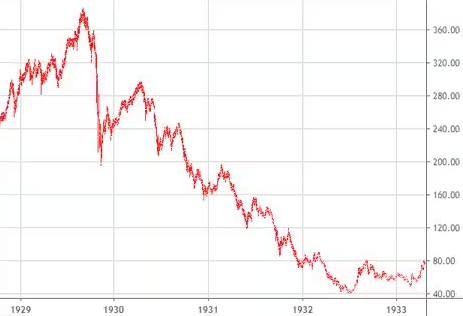
実体経済や企業業績を著しく超えた「根拠なき熱狂」が生み出す暴落です。
低金利や規制緩和で過剰な資金が市場に流入し、レバレッジを使った投資・投機が急拡大することで、株価や不動産価格が適正水準から大きく乖離して膨れ上がります。
そして、中央銀行による急激な利上げや信用規制の導入、または投機熱の限界(買える人がいなくなる局面)が引き金となって発生します。
過剰な借入で投資していた投資家が一斉に売却へ転じることで、連鎖的な価格崩壊となります。
主な事例
- 1929年 世界恐慌(S&P500:-89%): 過剰な信用取引を背景としたウォール街の大暴落。数年にわたり断続的に株価が下落しました。
- 1990年 日本のバブル崩壊(日経平均株価:-60%): 不動産や株式の異常な高騰が、日本銀行の急激な金融引き締めをきっかけに崩壊しました。
- 2000年 ITバブル崩壊(NASDAQ:-78%): インターネットの普及期待から、収益の伴わないIT・ドットコム関連企業へ過剰な投資が集中したのち、業績実態の乖離から急落しました。
影響
資産価格の暴落によって過度な負債だけが残り、企業や個人が「利益の追求」ではなく「借金の返済」を優先する構造に陥り、影響が長期化します。
また、資産効果(含み益による消費拡大)が消滅し、長期的な消費低迷とデフレ傾向を引き起こします。
- 下落の速度:数ヶ月〜1年(段階的・持続的)
- 回復期間:数年〜十数年以上
対策
バブル崩壊後の金利低下に伴い国債価格が上昇。
株式市場では実質的な現金創出力と安定配当を持つ銘柄が選好されました。
- 優位だったセクター:ディフェンシブセクター(通信・公益事業・生活必需品・ヘルスケア等)
- 優位だった資産クラス:国債、ゴールド、現金
②金融危機・信用収縮型
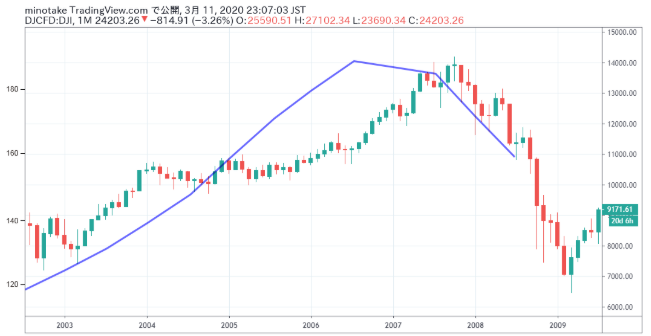
金融機関の不良債権化や巨大な損失が引き金となります。
金融機関同士が不信感から資金の貸し借りを止め、市場全体で流動性(資金)が急速に枯渇することで深刻化します。
次いで、主要金融機関の破綻・経営危機が発生すると、連鎖破綻の恐怖からパニックが波及します。
金融機関が自己防衛のために貸し出しを絞り込み、既存の融資を引き揚げるため、健全な企業まで資金繰りに行き詰まり、実体経済へ急速に悪影響が広がっていきます。
主な事例
- 2008年 リーマン・ショック(S&P500:-57%): 米国のサブプライムローン問題を発端に、証券化商品の巨大な損失とリーマン・ブラザーズの経営破綻が発生。世界的な金融システム不安と信用収縮を引き起こしました。
影響
経済の血液であるお金の流れがストップするため、企業倒産や失業率が跳ね上がります。
自律回復が極めて困難なため、政府による資本注入(公的資金投入)や中央銀行の流動性供給(緊急融資・資産買い入れ)といった巨大な危機対応措置が不可欠です。
- 下落の速度:数ヶ月〜1年(信用収縮の広がりとともに深刻化)
- 回復期間:数年〜5年程度
対策
信用リスクのない安全資産(国債・金・現金)に資金が集中。
株式では景気動向に左右されにくい必需品等が優位でした。
- 優位だったセクター:ディフェンシブセクター(通信・公益事業・生活必需品・ヘルスケア等)
- 優位だった資産クラス:国債、ゴールド、現金
③金融引き締め型
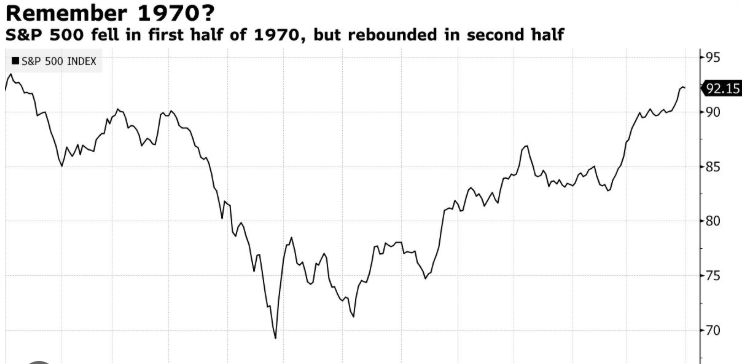
景気過熱や資源高・サプライチェーン混乱などによって急激なインフレが発生することが起点となります。
中央銀行はインフレを抑え込むため、利上げや量的引き締めを余儀なくされます。
金利上昇により、企業の資金調達コスト増や消費者のローン負担増が生じ、経済活動が冷え込みます。
さらに「無リスクで得られる金利」が高くなることで、リスクの高い株式(特に高バリュエーションがついていたグロース株)から資金が流出し、株価の上値を強く圧迫します。
主な事例
- 1970年代 オイルショック(S&P500:-48%): 第1次・第2次石油危機による原油価格の高騰がスタグフレーションを招き、インフレ抑制のための記録的な高金利政策が株式市場を冷え込ませました。
- 2022年 インフレ・利上げショック(S&P500:-25%): コロナ禍後のサプライチェーン混乱と過剰流動性による記録的インフレに対し、各国中央銀行が急速な利上げを行い、テクノロジー株や債券価格が大きく下落しました。
影響
株価が下がっても、インフレが収まらない限り中央銀行は安易に利下げできず、下落トレンドがダラダラ長引きやすくなります。
不況と物価高が同時に進む場合、実質賃金の低下や企業業績の悪化がダブルで押し寄せ、回復へのハードルが高くなります。
- 下落の速度:数ヶ月〜1年(利上げ・インフレの進行に伴い調整が続く)
- 回復期間:1年〜数年
対策
インフレ下では実物資産や資源セクターが強力なヘッジ手段となり、高金利の恩恵を受ける現金・短期債が好まれました。
- 優位だったセクター:エネルギー、素材(石油・鉱業・貴金属)
- 優位だった資産クラス:ゴールド、コモディティ、現金・短期債
④外生ショック型
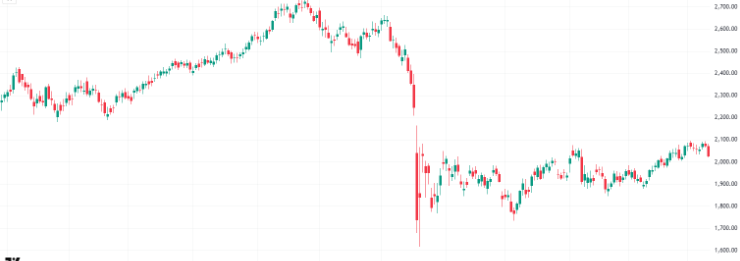
パンデミック、地政学リスク、あるいは市場の構造的なシステム障害など、経済システム外部からの予測不能な突発イベントが起点となります。
不確実性の高まりから市場参加者に一気にパニックが広がり、価格やバリュエーションを無視した成り行き売りや現金化の動きが集中します。
証拠金不足による強制決済など、売りが売りを呼ぶ連鎖が発生し、短期間で垂直落下のような急落を引き起こします。
主な事例
- 1987年 ブラックマンデー(ダウ平均:-33%): 1987年10月19日、ダウ工業株30種平均が1日で史上最大の22.6%下落。当時のコンピューターによる自動売買の連鎖が売りを加速させました。
- 2020年 コロナ・ショック(S&P500:-34%): 新型コロナウイルスの世界的流行に伴うロックダウンにより、世界中の市場が数週間にわたり記録的に急落しました。
影響
下落のスピードが4パターンの中で最も速く、VIX指数(恐怖指数)が異常値を記録します。
経済構造自体の欠陥ではないため、イベントの収束や政府・中央銀行による迅速かつ大規模な財政・金融支援が行われれば、比較的早期に底打ち・V字回復しやすい傾向があります。
- 下落の速度:数日〜数週間
- 回復期間:数ヶ月〜1年程度
対策
パニック期の急激な金融緩和と、イベントによる構造変化の恩恵を受ける分野が急回復しました。
- 優位だったセクター:グロース(ハイテク等)
- 優位だった資産クラス:ゴールド、現金
まとめ
以上、暴落を4パターンと特徴についてでした。
2026年下半期現在、個人的に意識されるのはITバブル崩壊の事例と、オイルショックの1970年代の事例でしょうか。
ITバブル崩壊は、昨今のAI半導体バブル(?)と重なって見える部分があります。
今のところオイルショックほどではありませんが、地政学リスクに伴う原油高・インフレは1970年代と重なって見える部分があります。
「歴史は繰り返さないが韻を踏む」といいます。
全く同じ相場にはならないでしょうが、似た事例から似た結末がもたらされる可能は高いでしょう。
リーマンショック以降~コロナショック前後は、歴史的に見ると例外的な、超低金利の時代でした。
いま、各国の非伝統的量的緩和は終わり、脱グローバル化も進み、金利がかつての水準まで戻ってきています。
次に暴落が起こるとすれば、直近の暴落ではなく、かつての暴落に近い挙動を示しても不思議はないと考えます。
そういう意味では、今一度過去の事例から学ぶことも大事かもしれませんね。
実際にどの程度暴落シナリオを想定し、どの程度対策を進めるかは人それぞれですが、まず知っておくことは、誰にとっても重要だと思います。
X(旧Twitter)もやってます。
人気ブログランキングに参加しています。

 → ためになる部分がありましたら、ポチっとお願いします!