こんにちは、あらおです。
インデックス投資が投資の主流となり、もう何年も経ちますね。
インデックス投資は、手間をかけずに長期で十分リターンを得る点において良い投資であると私も考えます。
特に老後資金の形成には最適であり、全体の90%以上の方にとってはインデックス投資が最適解となるでしょう。
しかし一方で、FIRE、特に若年期のFIREに限れば、インデックス投資はあまり向いてないように感じます。
実際、インデックス投資で1億円つくりました!という方が、今も変わらず働いているか、辞めたもののアルバイト生活に突入しているというのは、界隈でよく見る光景です。
4%取り崩し理論でFIRE生活を夢見たとしても、実際に実行するのは相当の困難が伴うといえるでしょう。
というわけで今回は、インデックス投資がFIREに向かない理由を深堀りしたいと思います。
具体的には、インデックス投資で1億円の資産を築いたとして会社を辞めれるか?という観点から考えてみます。
理由①:「資産減少」への強力な損失回避バイアス
インデックス投資をもとに実際の生活に使う現金を得るには、配当金等とは違い、資産を取り崩すことが必須となります。
そして、これはよく言われる点ですが、たとえ年4%の取り崩しであっても、自ら「資産を減らす行為」に着手することに人間は耐え難い心理的苦痛を感じます。
実際、スタンフォード大学等の論文によれば、人間が総資産の状態ではなく「損得」で意思決定を行い、同額の得よりも損から受ける心理的ダメージを約2倍大きく感じる現象が数理モデルで実証されています(Prospect Theory: An Analysis of Decision under Risk)。
たとえ取り崩しが理論上問題無なかったとしても、人の感情は付いてこれないのです。
そして特に、インデックス投資で1億円の資産を築く人の多くは、自分を律して入金し、積立で資産を増やすという行為を何年、何十年と徹底してきた人達です。
「資産が増える=正解・安全」「減る=不正解・危険」という強い条件付けが出来上がっています。
この状態の人が資産を「使う」方向に思考・習慣を切り替えるには、180°頭を入れ替えるくらいの相当なマインドセットの変革が必要です。
しかし一般的に、習慣が染みついた大人はそこまで簡単に変われるものではありません。
結果として、額面としては1億円の資産を有しながら、なおも変わらず資産を増やし続ける事例が多発していると考えます。
理由②:社会的アイデンティティの喪失
インデックス投資でFIREを目指す場合、キャッシュフローの欠如のため、ほとんどのケースでサイドFIREを目指すことになると思います。
しかし、それなりの年齢に達した状態で選べる自由な職といえば、普通のアルバイトくらいしかないのが実情と考えます。
そしてこの場合、いくらインデックス投資で1億円の資産を持っていたとしても、肩書きは「フリーター」です。
(現金を生まない投資で職業「投資家」はさすがに違和感あると思うので…)
ここで、カリフォルニア大学バークレー校等の論文によれば、人間は「組織での肩書きや社会的役割」から大きな効用を得ており、単なる金銭的報酬だけでは行動を説明できないことが経済学モデルで実証されています(Identity and the Economics of Organizations)。
1億円の資産を築けるくらいの入金力なら、少なくともそれなりの職業に就いているはず。
そのためインデックス投資でのサイドFIREは、基本的に肩書きの上では「降格」というケースが多いかと思います。
このような承認欲求や自尊心のハードルも、想像以上にFIREの決断を鈍らせる要因と考えられます。
理由③:ゴールラインの際限ない後退
インデックス投資でのFIREは、ここまで貯めれば安泰という明確なゴールラインがありません。
一応4%ルールが世の中的には言われているものの、その根拠は乏しく、絶対的な安全ラインとはいえません。
このような状況の中、例えば1億円という節目に到達したとしても、「やっぱり暴落が不安だから1.2億円まで」「念のため1.5億円まで」と、ゴールを際限なく先延ばしにしがちです。
これは人間の心理面からも自然な現象といえます。
例えば、ノースウェスタン大学等の論文によれば、資産額等の目標を達成すると人間の「当たり前」の基準が上昇し、常に新しい目標を設定して満足を得られなくなるメカニズムが解明されています(Hedonic Relativity and the Planning of the Good Life)。
そして、ゴールラインが延々と後退し続けるなら、仮にいくらインデックス投資のリターンが優れていたとしても、総合的に見ればFIRE達成は遅くなってしまいます。
このようにゴールが不明確という観点からも、インデックス投資がFIREに向いているとはいえないと考えます。
理由④:ボラティリティの大きさ
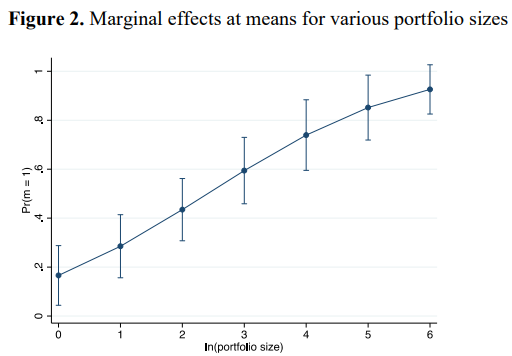
インデックス投資はその性質上、ビッグテックなどのグロース株の比重が高くなります。
そして一般的に、グロース株のボラティリティ(値動き)は高配当株などと比べて高いです。
1億円を指数に投資する場合、1日で資産が100万〜300万円単位で上下するのは普通のことでしょう。
リーマンショック級の暴落が起きれば、数日で3000万〜5000万円が吹き飛びます。
しっかりした給与収入がある内はまだいいですが、無職またはアルバイトの状態で、果たしてこの変動に耐えられるでしょうか?
この不安が消えないからこそ、会社員の安定した給料を手放しがたい(=辞められない)という状況が生まれるのではないでしょうか。
特に、ハーバード大学等の論文によれば、人間のリスク選好はパーセンテージだけでなく「損失の絶対額」に強く影響され、資産が増加して絶対額のボラティリティが大きくなるほど、投資家が感じるストレスが増加することが実証されています(Risk Aversion and Wealth: A Summary from Survey Data)。
インデックス投資でFIREを検討するほどの資産額となれば、億単位になるのは必定。
この巨大なボラティリティのストレスを覚悟した上で会社を辞めるのは相当にハードルが高く、FIREに向かない一因と考えます。
理由⑤:リタイア直後の暴落リスク
暴落リスクという意味では、リタイアして取り崩しを始めるタイミングと暴落のタイミングとの関係も見逃せません。
ヨーク大学等の論文によれば、リタイア前後5〜10年間の相場変動が資産寿命の大部分を決定づけるメカニズムが実証、提唱されています(The Retirement Risk Zone: Managing Sequence-of-Returns Risk)。
退職した直後の1〜3年目に大暴落が起きると、元本が大幅に減った状態で生活費を取り崩すことになり、将来の資産寿命が急激に縮みます。
ひいては当初予定していたFIRE生活の大幅な見直しを迫られるリスクがあるといえるでしょう。
資取り崩しを始めた直後の相場が好調か、不調かで、その後の命運が分かれるということです。
一度辞めたら後戻りできない(元の給料に戻れない)という状況では、このリスクはかなり致命的です。
万が一にも退職直後に暴落が起きれば、もうFIRE後の計画を修正する余力は残っていないからです。
このようなリスクを避けるため、「あと1年だけ働こう」「もう少し資産が欲しい」という選択になるのは必然かもしれません。
結果としてFIREは遠のいてしまうため、FIREに適した投資とは言い難いと思います。
まとめ
以上、インデックス投資がFIREに向かない理由についてでした。
まとめると下記の5つの理由が挙げられます。
- 「資産減少」への強力な損失回避バイアス
- 社会的アイデンティティの喪失
- ゴールポストの際限ない後退
- ボラティリティの大きさ
- リタイア直後の暴落リスク
上記はインデックス投資に限らず、キャピタルゲイン系の投資に共通する課題です。
結局のところ、人は何らか一定のキャッシュフローがなければ安心して生きられないという事になるのではないでしょうか。
その大部分を担う給与収入を手放すとなれば、代わりとして資産からの不労所得が必要、となるのは自然な流れのようにも思います。
その意味で、インカムゲイン型の投資の方がFIREという目的には適合すると考えます。
上記の課題に対しても、全てでないにしても多くを解決できるはずです。
というわけでFIREを目指すのであれば、インカムゲインを重視した投資の方が個人的におすすめです。
X(旧Twitter)もやってます。
人気ブログランキングに参加しています。

 → ためになる部分がありましたら、ポチっとお願いします!